Организация и технология коммерческой деятельности в строительствеРефераты >> Строительство >> Организация и технология коммерческой деятельности в строительстве
· определение стоимости строительства на этапах инвестиционного цикла.
Метод установления цен
1. Ресурсный
2. Ресурсно-индексный
З. Базисно-индексный
4. Базисно-комплектационный
5. На основе данных о стоимости ранее построенных объектов аналогов.
Выбор метода составления системы осуществления в каждом конкретном случае в зависимости от условий контракта и общей экономической ситуации.
Ресурсный метод (калькулирование в текущих ценах и тарифах ресурсов, необходимых для реализации проектного решения). Метод представляет собой способ составления смет, при котором по видам работ показываются в натуральных измерителях расходы материалов.
Ресурсно-индексный (сочетание ресурсного метода с системой индексов цен на ресурсы, используемые в строительстве).
Базисно-индексный - использование системы текущих и производственных индексов цен по отношению к стоимости, определяется в базисном уровне или в текущем уровне предшествующего периода. Приведение к уровню текущих цен выполняются путем переумножения базисной стоимости по срокам сметы на соотношение индекса по отрасли или виду работы с последующим суммированием итогов сметного документа по соответствующим графам.
Базисно-компенсационный - стимулирование стоимости исчисленной в базисном уровне сметных цен и определенных расчетами дополнительных затрат связанных с ростом цен и тарифов.
В условиях рыночных отношений ресурсный и ресурсно-индексный методы - наиболее приоритетны.
4.1 Расчет розничной цены на кирпич и строительные изделия
По расчета экономистов район потребсоюза за себестоимость производство 1000 шт. кирпича на проектируемые заводы должны составить 3000 тыс. руб., фундаментных блоков – 3000 тыс. руб., плит перекрытия 8000 тыс. руб.
· Уровень издержек обращения: 18
· Планируемая рентабельность:12
· Отвод земельного участка (мес.): 1
· Производство СМР (мес.): 12
· Коэффициент мощности : 1 год – 65%
2 год – 85%
3 год – 100%
· Пусконачальные работы (мес.): 3
· Информация (%): 9
· Вероятность риска (%): 3
С учетом НДС: 
30% + 0,48% = 30,48%
Торговая надбавка: 
Кирпич:
Фундаментные блоки:
Плиты перекрытия: 
|
Показатели |
Годы функционирования проекта | ||||
|
2006 |
2007 |
2008 |
2009 |
2010 | |
|
Инвестиции, млн. руб. |
2810 |
1404 |
― |
― |
― |
|
Доход, млн. руб. |
― |
48 |
63 |
74 |
― |
|
Комулятивный инвестиции |
2810 |
4214 |
4214 |
4214 |
― |
|
Комулятивный доход |
― |
48 |
111 |
185 |
― |
|
Дисконтированные инвестиции |
2810 |
1250 |
― |
― |
― |
|
Дисконтированный доход |
― |
42 |
50 |
52 |
― |
|
Комулятив.дисконтир. инвестиции |
2810 |
4060 |
4060 |
4060 |
― |
|
Комулятив.дисконтир. доход |
― |
42 |
90 |
142 |
― |
Выручка 1 год: 
Издержки: 
Доход: 157716749 – 109525520 = 48191229 руб.
Выручка 2 год: 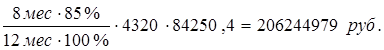
Издержки: 
Доход: 206244979 – 143225680 = 63019299 руб.
Выручка 3 год: 
Издержки: 
Доход: 242641152 – 168500800 = 74140352 руб.
4.2 Расчет дисконтируемых множителей
I = (1 + i1)(1 + i2) – 1, где i1 –уровень инфляции; i2 – вероятность риска
I = (1 + 0,09)(1 + 0,03) = 0,123
NVP =  - дисконтированные доход и инвестиции
NVP = 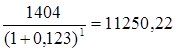
1 год NVP = 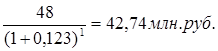
2 год NVP = 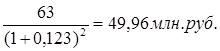
3 год NVP = 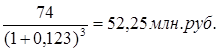
4 год NVP = 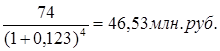
Вывод: с 2006 по 2010 года предприятие не окупает средства. Необходимо увеличить выпуск продукции и уменьшить себестоимость.
5. Расчет потребностей в автотранспортных средствах
Расчет складских помещений.
К материально-технической базе автомобильного транспорта относят подвижной состав, автотранспортные предприятия и автомобильные дороги.


