Анализ кредитоспособности заемщика при предоставлении банковского кредитаРефераты >> Банковское дело >> Анализ кредитоспособности заемщика при предоставлении банковского кредита
Горизонтальный анализ баланса позволяет сделать следующие выводы.
На конец отчетного период в активе баланса произошло увеличение внеоборотных активов за счет роста долгосрочных финансовых вложений.
Краткосрочные финансовые вложения на конец периода у заемщика отсутствуют.
Можно отметить существенный рост долгосрочных обязательств ООО «Зет». Это повышает платежеспособность предприятия в долгосрочном периоде. Следует также отметить, что на конец периода ООО «Зет» погасило часть кредиторской задолженности, которая в свою очередь в основном состоит из задолженности перед поставщиками и подрядчиками.
Вертикальный анализ бухгалтерского баланса ООО «Зет» представлен в табл. 15.
Таблица 15 - Вертикальный анализ бухгалтерского баланса ООО «Зет»
|
Статьи баланса |
Удельный вес в валюте баланса (%) | |
|
На начало отчетного периода |
На конец отчетного периода | |
|
1 |
2 |
3 |
|
Актив | ||
|
Внеоборотные активы Основные средства |
4,16 |
3,45 |
|
Долгосрочные финансовые вложения |
— |
58,94 |
|
Оборотные активы Запасы |
45,04 |
32,06 |
|
Дебиторская задолженность |
5,06 |
3,92 |
|
Краткосрочные финансовые вложения |
44,12 |
— |
|
Денежные средства |
1,51 |
1,62 |
|
Итого |
100 |
100 |
|
Пассив | ||
|
Нераспределенная прибыль |
76,68 |
78,03 |
|
Уставный капитал |
2,38 |
2,41 |
|
Займы и кредиты Долгосрочные Краткосрочные |
1,31 - |
- 11,09 |
|
Кредиторская задолженность |
21,97 |
10,58 |
|
Итого |
100 |
100 |
Более наглядно структуру активов и пассивов ООО «Зет» можно представить на рис. 1 и 2.
Анализируя вертикальный баланс, можно отметить следующее.
На начало периода доля внеоборотных активов составляла 4,16 % в активе баланса, на конец периода доля внеоборотных активов возросла до 62,39 %.
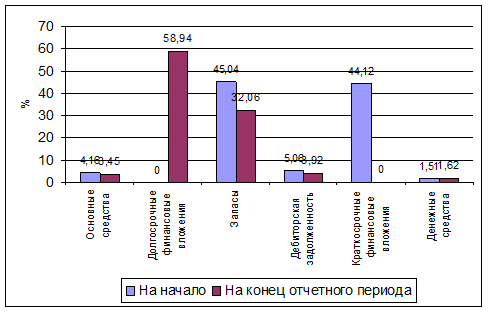
Рисунок 1 – Структура активов ООО «Зет»
Оборотные средства состоят из запасов (на начало периода доля запасов в общей доле активов составляет 45,04 %, на конец периода – 32,06 %), дебиторской задолженности (удельный вес дебиторской задолженности в общей доле активов составляет 5,06 % на начало периода, на конец периода – 3,92%). Статья «Денежные средства» за отчетный период существенно не изменилась и составляет на начало периода 1,51 %, на конец периода – 1,62% в общей доле активов.
Большая доля запасов в структуре оборотных активов заемщика – это положительный момент, В свою очередь запасы состоят в основном из готовой продукции и товаров для перепродажи. В то же следует отметить, что доля денежных средств заемщика очень мала. То, что внеоборотные активы растут быстрее оборотных является отрицательным моментом и говорит о крайне низкой эффективности управления активами.
Анализируя пассив баланса ООО «Зет» можно отметить следующее.
В пассивной части баланса наибольшую долю занимает капитал предприятия (на начало 2005 года капитал составляет 79,06 % в общей части пассивов, на конец 2005 года капитал составляет 80,44 %. Доля краткосрочных обязательств за отчетный период снизилась на 1,31 % в общей доле пассивных статей баланса (на конец года краткосрочные обязательства предприятия отсутствуют).
Положительным моментом является отсутствие в балансе «больных» статей – убытков, просроченной задолженности бюджету и банкам.
Рассчитаем стоимость чистых активов ООО «Зет» на начало и на конец отчетного периода.
Учитывая, что нормативного документа, определяющего порядок расчета чистых активов для общества с ограниченной ответственностью, нет, расчет чистых активов для ООО будем проводить по правилам, установленным для акционерных обществ и прописанным в приказе от 05.08.96 Минфина России № 71 и ФКЦБ России № 149.
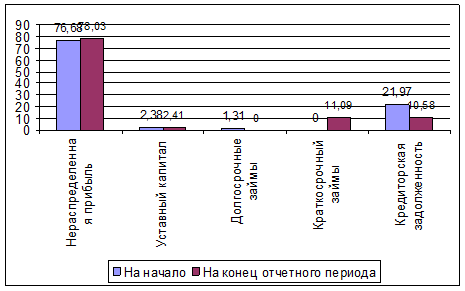
Рисунок 2 – Структура активов ООО «Зет»
Чистые активы рассчитаем по формуле:
Валюта баланса - стоимость собственных акций, выкупленных у акционеров - целевые финансирования и поступления - долгосрочные обязательства - краткосрочные займы и кредиты - кредиторская задолженность - резервы предстоящих расходов - прочие краткосрочные обязательства.
Чистые активы на начало периода:
41910 – 0 – 0 – 550 – 0 – 9198 – 0 – 0 = 32162 тыс. руб.
Чистые активы на конец периода:
42394 - 0 – 0 – 0 – 4700 – 4379 – 0 – 0 = 33315 тыс. руб.
Далее рассчитаем размер собственных оборотных средств.
Собственные оборотные средства = оборотные активы — краткосрочные обязательства
Собственные оборотные средства на начало года:
40125 – 9198 = 30927 тыс. руб.
Собственные оборотные средства на конец года:
15950 – 9079 = 6853 тыс. руб.
Видно, что за отчетный период размер собственных оборотных средств ООО «Зет» снизился на 24074 тыс. руб. или в 4,5 раза, что означает значительное снижение части оборотных средств, остающихся в распоряжении предприятии после проведения расчетов по краткосрочным обязательствам.
Следующим этапом является составление сравнительного аналитического баланса, дополняющего горизонтальный и вертикальный анализ, например (табл. 16):


