Система бизнес-планирования на предприятии
По результатам табл. 2.15 рассчитывается коэффициент налоговой нагрузки по формуле

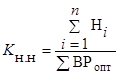
где n – число уплачиваемых налогов и отчислений;
Нi – величина налогов и приравненных к ним платежей и отчислений в бюджет и внебюджетные фонды i-го вида за расчетный период, тыс. долл;
åВРопт – выручка в оптовых ценах за расчетный период, тыс. долл.
Кн.н. = 46558,15/94117,27 = 0,495
2.8 ОЦЕНКА ЧУВСТВИТЕЛЬНОСТИ и устойчивости ИНВЕСТИЦИОННОГО ПРОЕКТА
Чувствительность инвестиционного проекта – реакция показателей эффективности на изменение рыночной конъюнктуры.
Чувствительность инвестиционного проекта принято измерять эластичностью связи между изменением отдельных факторов рыночной конъюнктуры и величиной показателей эффективности. Обычно для оценки чувствительности принимается чистая дисконтированная стоимость (NPV).
Устойчивость инвестиционного проекта – сохранение положительной оценки эффективности проекта при ухудшении рыночной конъюнктуры в заданном диапазоне.
Проект принято считать устойчивым, если при ухудшении отдельных факторов рыночной конъюнктуры на 10 % сохраняется эффективность проекта (NPV > 0).
Основными факторами ухудшения рыночной конъюнктуры являются рост стоимости капитальных ресурсов и эквивалентное увеличение потребности в инвестициях для создания долгосрочных активов, снижение спроса на продукцию предприятия и эквивалентное снижение объема реализации, рост цен на сырье и материалы и эквивалентный рост текущих затрат.
Устойчивость проекта к изменению экономической конъюнктуры определяется реакцией проекта на изменение факторов внешней среды. Такими факторами выступают:
– стоимость основных средств (инвестиций);
– стоимость материалов и комплектующих;
– стоимость рабочей силы;
– стоимость других факторов производства;
– ставки налогов.
В проекте рассматривается устойчивость проекта к изменению стоимости основных средств (инвестиций).
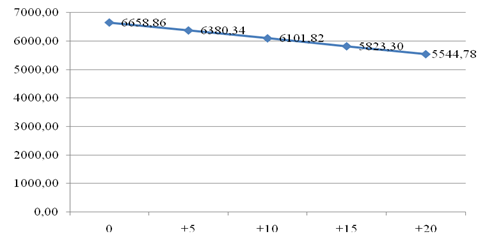
Устойчивость проекта к изменению стоимости основных средств оценивается динамикой NPV при росте стоимости основных средств на 5, 10, 15, 20 %.
Результаты расчета изменения абсолютных и относительных величин NPV при увеличении стоимости основных средств представлены в табл. 2.16.
Табл. 2.16 формируется на базовых инвестициях для формирования основных средств (см. табл.1.20) и базовом NPV (см. табл. 2.13). На основании табл. 2.16 строится график по макету, представленному на рис. 2.5.
Проект считается устойчивым к изменению стоимости основных средств, если при увеличении инвестиций на их формирование на 10 % проект остается эффективным, NPV>0.
 |
|
Рис. 2.5 Зависимость NPV от изменения стоимости капитальных ресурсов (инвестиций)
Таблица 2.16 Изменение NPV при увеличении капитальных затрат
|
Показатель |
годы строительства | ||||||||||||||
|
0 |
1 |
2 |
0 |
1 |
2 |
0 |
1 |
2 |
0 |
1 |
2 |
0 |
1 |
2 | |
|
1 |
2 |
3 |
4 |
5 |
6 | ||||||||||
|
1. Стоимость основных средств, % |
100 |
+105 |
+110 |
+115 |
+120 | ||||||||||
|
2. Стоимость основных средств, тыс. долл. |
2662,50 |
3111,46 |
– |
2795,63 |
3267,04 |
– |
2928,75 |
3422,61 |
– |
3061,88 |
3578,18 |
– |
3195,00 |
3733,76 |
– |
|
3. Абсолютное увеличение стоимости основных средств от начальной, тыс. долл. |
– |
– |
– |
133,13 |
155,57 |
– |
266,25 |
311,15 |
– |
399,38 |
466,72 |
– |
532,50 |
622,29 |
– |
|
4. Коэффициент дисконтирования |
1,00 |
0,93 |
0,87 |
1,00 |
0,93 |
0,87 |
1,00 |
0,93 |
0,87 |
1,00 |
0,93 |
0,87 |
1,00 |
0,93 |
0,87 |
|
5. Дисконтированный прирост капитальных затрат, тыс. долл. (стр.3 × стр.4) |
– |
– |
– |
133,13 |
145,40 |
– |
266,25 |
290,79 |
– |
399,38 |
436,19 |
– |
532,50 |
581,58 |
– |
|
6. Абсолютное снижение NPV (сумма прироста дисконтированных капитальных затрат), тыс. долл. |
– |
278,52 |
557,04 |
835,56 |
1114,08 | ||||||||||
|
7. Базовое значение NPV, тыс. долл. |
6658,86 |
6658,86 |
6658,86 |
6658,86 |
6658,86 | ||||||||||
|
8. Скорректированное значение NPV (стр.7–стр.6) |
6658,86 |
6380,34 |
6101,82 |
5823,30 |
5544,78 | ||||||||||
|
9. Относительное снижение NPV, % (100 % × стр.6/стр.7) |
– |
4,18 |
8,37 |
12,55 |
16,73 | ||||||||||


